Informes de Sostenibilidad
Notas sobre las nuevas obligaciones para las empresas.
1. INTRODUCCIÓN
· El Reglamento Delegado (UE) 2023/2772 de 31 de julio identifica los contenidos de este tipo de informes.
· Estas nuevas obligaciones afectarán a más de 50.000 empresas en toda la UE.
· Se pretende combinar en un informe la información financiera con la no financiera.
· Enero de 2025, la fecha clave para miles de compañías
· La trasposición normativa de la Directiva Europea deberá de realizarse antes del 6 de julio de 2024
2. LA CSRD
· Nueva normativa a nivel europeo que sustituye a la Directiva 2014/95/UE y que regirá a partir de 2024 la presentación sobre información de sostenibilidad de las empresas de la Unión Europea.
· Su objetivo es conseguir una mayor transparencia y comparabilidad en la información sobre el desempeño ambiental, social y de gobernanza (ESG), lo que permite a los inversores y otros grupos de interes tomar decisiones más informadas y sostenibles.
· Constituye una oportunidad para que las empresas lideren la transición hacia una economía más sostenible y responsable con el medio ambiente y la sociedad.
OBLIGACIÓN LEGAL CON POSIBLES BENEFICIOS
· Acceso a nuevas oportunidades de inversión al atraer a inversores interesados en la sostenibilidad.
· Mejora la reputación y la imagen de marca de la empresa al demostrar su compromiso con la sostenibilidad y la responsabilidad social.
· Mejor identificación de las actividades y proyectos que contribuyen a la transición hacia la sostenibilidad.
3. FASES CLAVE
2024 GRANDES EMPRESAS.
A partir de enero de 2024, las grandes empresas de interés público con más de 500 trabajadores que ya estaban sujetas a la normativa anterior, deberán de incluir el informe de sostenibilidad en sus informes de 2025.
2025 EMPRESAS AUDITADAS
A partir del 1 de enero de 2025, esta obligación afectará a las empresas que tengan más de 250 trabajadores y, o bien 50 millones de euros de cifra de negocios o 25 millones de activo total, de cara a incluir este informe de sostenibilidad en sus informes de 2026.
2026 PYMES COTIZADAS
A partir del 1 de enero de 2026, esta obligación se extenderá a pymes cotizadas y otras empresas, debiendo incluir el informe de sostenibilidad en sus informes de 2027.
2028 EMPRESAS EXTERNAS A LA UE.
Empresas con matrices no pertenecientes a la Unión Europea.(Entregarán sus primeros informes en 2029).
4. CONTENIDO DEL INFORME
01 Información General.
Descripción del modelo de negocio y estrategia de la organización.
02 Información sobre cuestiones medioambientales.
Enfocadas en 5 campos:
1. Cambio Climático
2. Contaminación
3. Protección de la biodiversidad
4. Economía Circular.
5. Gestión de residuos.
03 Información sobre cuestiones sociales.
Enfocadas en 4 campos:
1. Personal propio.
2. Trabajadores de la cadena de valor.
3.Colectivos Afectados.
4. Consumidores y usuarios finales.
04 Información sobre cuestiones de Gobernanza.
Un único campo enfocado a la cultura corporativa de la empresa, protección de los denunciantes, gestión de relaciones…
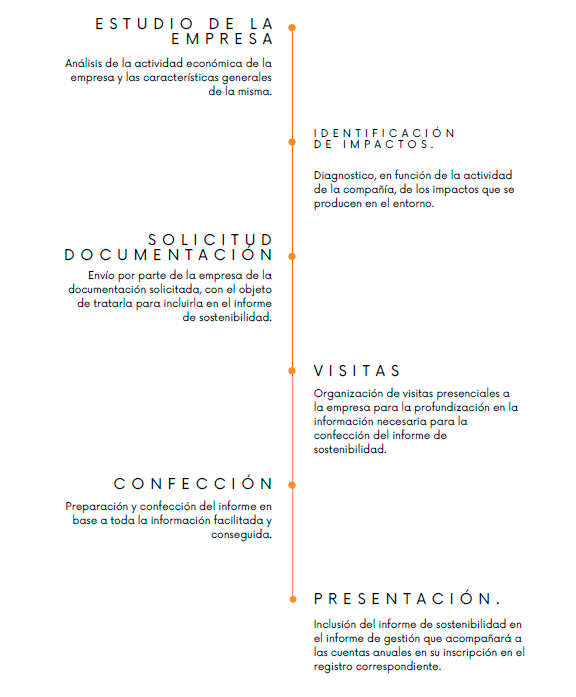
5. PLANIFICACIÓN GENERAL
6. QUEDAMOS A TU DISPOSICIÓN
Desde Exertus Consultores S.L.P quedamos a vuestra disposición para resolver cualquier duda referente a este informe de sostenibilidad y su obligatoria preparación para algunas empresas.
- Dudas sobre si su empresa esta obligada a presentar este informe.
- Asesoramiento en la confección del informe.
- Apoyo en establecer medidas de mejora en materia de sostenibilidad.
- Plazos de preparación flexibles en función de la necesidad.
CONTACTO:
954 57 62 93
618 11 78 56
carlosgm@exertus.es
C/ Monte Carmelo nº16 Sevilla (41011)